
Sumeria — Compte bancaire IA
- Évaluation
- 4,4
- Téléchargements
- 5.00M
- Classification du contenu
- PEGI 3
Sumeria — Compte bancaire IA - Captures d'écran
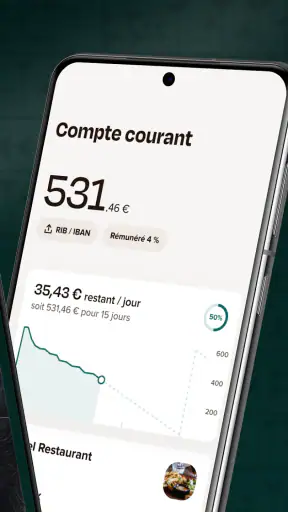
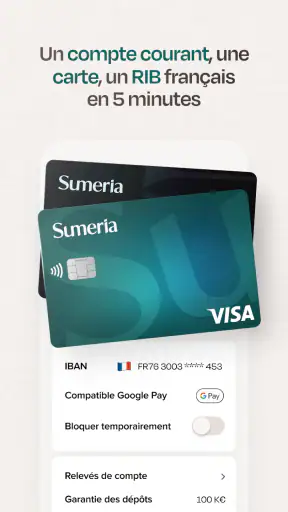
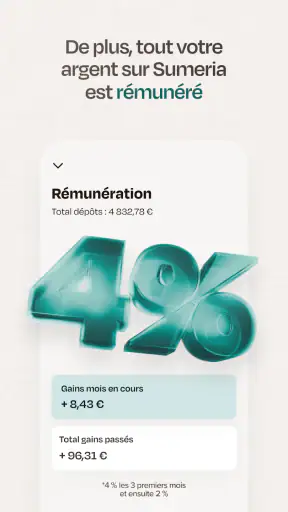
Avantages
- Ouverture de compte entièrement en ligne et généralement rapide.
- Interface moderne
- claire et agréable à prendre en main.
- Catégorisation automatique des dépenses pour mieux suivre son budget.
- Virements et paiements accessibles directement depuis l’application.
- Assistant IA pratique pour obtenir des réponses sur les opérations courantes.
Inconvénients
- Fonctionnalités encore limitées face aux banques traditionnelles.
- Support client principalement numérique
- sans agence physique.
- Certaines opérations ou options peuvent être soumises à des frais.
- L’assistant IA peut parfois fournir des réponses imprécises.
- Nécessite une connexion Internet pour accéder à la plupart des services.
Sumeria — Compte bancaire IA - Description
- Nom de l'application
- Sumeria — Compte bancaire IA
- Nom du package
- com.lydia
- Développeur
- Lydia Solutions
- Catégorie
- Finance
- Dernière mise à jour
- 5 juil. 2013
- Version
- 15.38.0
Quand je cherche une application financière à utiliser au quotidien, je ne m’arrête pas à une promesse de compte moderne ou à une interface séduisante. Je veux surtout comprendre ce que je peux réellement faire avec l’outil, ce que cela me coûte, et dans quelles situations il risque de me compliquer la vie. C’est dans cet esprit que j’ai testé Sumeria — Compte bancaire IA, une application de finance développée par Lydia Solutions, présentée autour du budget, de l’épargne et de l’investissement.
Mon impression générale est celle d’un service qui cherche à réunir plusieurs habitudes financières dans une même expérience mobile. L’idée est intéressante pour quelqu’un qui veut suivre son argent depuis son téléphone plutôt que jongler entre une banque traditionnelle, une application de suivi budgétaire et un autre outil pour mettre de côté. Mais cette approche tout-en-un ne convient pas automatiquement à tout le monde. La question importante n’est donc pas seulement de savoir si l’application est gratuite, mais si elle correspond à votre manière de gérer votre argent.
Une application financière gratuite, mais à évaluer sur son usage réel
Le point le plus simple à clarifier concerne le prix d’accès : l’application est gratuite. Cela permet de l’installer et de découvrir son environnement sans achat initial, ce qui réduit nettement le risque pour une personne qui souhaite simplement essayer une nouvelle façon de suivre ses finances. Je trouve ce positionnement pratique, notamment face à certaines solutions de budget qui réservent leurs fonctions les plus utiles à un abonnement.
Il faut toutefois distinguer la gratuité de l’application et la valeur de toutes les opérations financières que l’on pourrait envisager autour d’un compte. Une application gratuite n’implique pas que chaque service financier imaginable soit automatiquement sans frais. Pour prendre une décision sérieuse, je conseille donc de regarder les conditions correspondant précisément à l’action que vous voulez effectuer, plutôt que de considérer le mot « gratuit » comme une réponse universelle.
Cette nuance est importante pour l’épargne et l’investissement. Si votre objectif est seulement de mieux observer vos dépenses ou de centraliser vos habitudes financières, l’accès gratuit peut déjà avoir une vraie utilité. Si vous envisagez des opérations plus avancées, il faut en revanche examiner le fonctionnement concret proposé au moment où vous utilisez la fonction concernée. La gratuité rend l’essai accessible, mais elle ne remplace pas la lecture attentive des conditions.
L’application est classée dans la catégorie Finance et s’adresse à un public très large, avec une classification PEGI 3. Elle est disponible sur un appareil utilisant au minimum Android 8.0, ce qui la rend accessible à de nombreux téléphones qui ne sont pas récents. Sa version actuelle est la 15.38.0, un détail utile à vérifier avant l’installation si votre appareil fonctionne avec une version ancienne du système.
Le produit n’est pas confidentiel dans l’univers mobile : il affiche une moyenne de 4,4 sur environ 83 000 évaluations, avec plus de 5 millions d’installations. Ces chiffres ne garantissent pas que l’expérience vous conviendra, mais ils montrent que l’application a déjà trouvé une audience importante. J’y vois surtout un signe qu’elle mérite d’être examinée comme un véritable outil du quotidien, et pas comme une simple application expérimentale.
Ce que l’accès gratuit apporte vraiment
La gratuité a une conséquence très concrète : je peux tester l’organisation de l’application avant de décider si elle mérite une place durable dans ma routine. Pour une personne qui hésite entre une banque classique et une solution davantage pensée pour le mobile, cette possibilité d’essai est appréciable. Elle permet de juger la lisibilité, la logique des écrans et la facilité de consultation avec ses propres habitudes, plutôt que de se fier à une description générale.
Je recommande de commencer par une période d’observation plutôt que de tout déplacer immédiatement. Pendant quelques jours, il est plus raisonnable de vérifier si les informations apparaissent de manière compréhensible, si les catégories correspondent à votre façon de raisonner et si vous retrouvez rapidement ce que vous cherchez. Cette méthode évite de confondre une première impression agréable avec une solution réellement adaptée à vos finances.
Le développeur, Lydia Solutions, positionne le service autour de plusieurs besoins qui sont souvent séparés ailleurs : budget, épargne et investissement. C’est potentiellement son principal intérêt économique. Au lieu de payer ou de maintenir plusieurs outils indépendants, vous pouvez chercher à regrouper votre suivi dans une même application. La valeur dépend donc moins du prix affiché que du nombre d’outils que vous pouvez raisonnablement remplacer.
Une expérience pensée pour relier budget, épargne et investissement
Ce que j’apprécie dans cette approche, c’est la possibilité de réfléchir à mes finances comme à un ensemble. Le budget ne sert pas uniquement à constater ce qui a déjà été dépensé : il peut aussi aider à décider ce qui doit rester disponible, ce qui peut être mis de côté et ce qui relève d’un projet plus long. Une application qui rapproche ces sujets peut encourager une vision plus cohérente que plusieurs outils isolés.
Dans la pratique, je commencerais par utiliser Sumeria pour observer mes habitudes avant de fixer des objectifs ambitieux. Il est facile de vouloir immédiatement épargner davantage ou investir régulièrement, alors que l’on ne connaît pas encore ses dépenses variables. Le premier bénéfice d’un outil de ce type est donc parfois très simple : rendre les mouvements d’argent plus visibles et aider à repérer les moments où le budget se resserre.
Un cas d’usage réaliste concerne une personne payée en début de mois. Elle peut d’abord vérifier les dépenses fixes, puis réserver une partie de son solde aux courses, aux transports et aux sorties. Après quelques semaines, elle dispose d’une vision plus réaliste de ce qui reste réellement disponible. À ce moment-là seulement, l’épargne devient une décision fondée sur une habitude observée, plutôt qu’un montant choisi au hasard le jour de la paie.
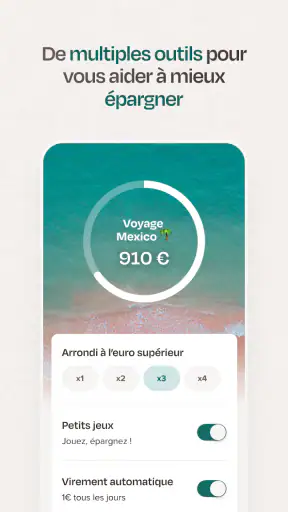
Un autre usage concerne un projet précis, comme un voyage, un déménagement ou une dépense annuelle. Dans ce cas, je trouve plus utile de penser en enveloppe de projet qu’en simple objectif abstrait. L’application peut servir de point de repère pour suivre la progression, mais la discipline vient surtout de la régularité : une petite somme mise de côté de façon réaliste est souvent plus tenable qu’un effort trop important abandonné après quelques semaines.
Le rôle de l’intelligence artificielle dans la promesse
Le nom de l’application met en avant un compte bancaire associé à l’intelligence artificielle. Pour moi, cette mention doit être interprétée comme une invitation à examiner la façon dont l’outil aide à comprendre les finances, et non comme une raison suffisante pour lui faire confiance sans contrôle. Dans le domaine bancaire, une suggestion peut être pratique, mais elle ne doit jamais remplacer la vérification d’un montant, d’une opération ou d’une décision d’investissement.
Mon conseil est de considérer toute aide automatisée comme un assistant de lecture. Elle peut attirer l’attention sur une tendance ou rendre une information plus accessible, mais je garderais la décision finale entre mes mains. Cette prudence est particulièrement importante lorsque l’on passe du suivi budgétaire à l’investissement, car une recommandation adaptée à une situation générale peut ne pas correspondre à votre horizon, à vos revenus ou à votre tolérance au risque.
Cette distinction constitue l’un des points les plus importants de l’application. Pour le budget, une aide intelligente peut surtout faire gagner du temps et réduire la friction. Pour l’investissement, elle ne dispense ni de comprendre le produit utilisé ni d’accepter la possibilité de perdre de l’argent. Si vous cherchez une solution qui décide à votre place, ce n’est pas l’approche que je conseillerais.
Un remplacement possible, mais pas systématique, de la banque habituelle
Par rapport à une banque traditionnelle, Sumeria peut sembler plus directe pour quelqu’un qui préfère gérer ses finances depuis son smartphone. L’expérience mobile peut être plus naturelle pour consulter rapidement une situation, réfléchir à un budget ou suivre un objectif. C’est particulièrement pertinent pour les utilisateurs qui n’aiment pas les interfaces bancaires chargées ou qui veulent éviter de multiplier les espaces de connexion.
Face à une application de budget indépendante, son intérêt potentiel vient du rapprochement entre le suivi et les services financiers. Une application spécialisée dans le budget peut parfois donner une analyse plus ciblée, tandis qu’un environnement bancaire intégré peut réduire le nombre d’outils à consulter. Le meilleur choix dépend donc de votre priorité : analyse détaillée des dépenses ou centralisation pratique.
Face à une solution d’investissement spécialisée, je serais plus exigeant. Un outil dédié peut mieux convenir à quelqu’un qui veut comparer précisément des produits, suivre un portefeuille avec méthode ou approfondir sa stratégie. Sumeria me paraît davantage adaptée à une personne qui souhaite découvrir cette dimension progressivement, sans faire de l’investissement le centre exclusif de son expérience financière.
Les compromis à accepter avant d’en faire son compte principal
Le premier compromis vient de la concentration des usages. Réunir budget, épargne et investissement dans une même application est confortable, mais cela peut aussi donner l’impression qu’un seul outil suffit pour toutes les décisions. Or les besoins ne sont pas identiques. Le suivi des dépenses demande de la clarté, l’épargne demande de la régularité, et l’investissement demande une compréhension du risque. Je ne les évaluerais pas avec les mêmes critères.
Le deuxième compromis concerne la dépendance au mobile. Si vous appréciez une gestion bancaire classique avec un conseiller, des documents facilement accessibles sur ordinateur et un cadre très familier, une application mobile peut vous sembler moins rassurante. Ce n’est pas un défaut absolu de Sumeria, mais une question de préférence. Je choisirais une autre solution si le contact humain ou la gestion hors smartphone est essentiel pour moi.
Il faut également accepter de prendre le temps de contrôler les informations. Une catégorisation ou une présentation simplifiée peut rendre la lecture plus agréable, mais je ne laisserais pas une interface décider seule de la signification d’une dépense importante. Les opérations inhabituelles, les remboursements et les dépenses partagées méritent une vérification manuelle, surtout si vous utilisez l’application pour construire un budget précis.
La partie investissement demande encore plus de recul. Le fait qu’elle soit accessible dans un environnement orienté vers le budget peut donner une impression de continuité naturelle, alors qu’il s’agit d’un changement de niveau de risque. Je séparerais mentalement l’argent nécessaire aux dépenses courantes, l’épargne de précaution et l’argent destiné à un placement. Cette séparation est une bonne pratique, quelle que soit l’application utilisée.
La gratuité peut aussi créer une attente excessive. Je ne choisirais pas un service uniquement parce qu’il ne demande pas de paiement à l’installation. Je vérifierais plutôt si l’ensemble proposé correspond à mes besoins et si les éventuels coûts liés aux opérations envisagées sont clairement présentés. La vraie valeur se mesure à la qualité du service que j’utilise, pas seulement à l’absence de prix d’entrée.
Les situations où je choisirais une autre solution
Je passerais mon chemin si mon besoin principal était une analyse budgétaire extrêmement spécialisée. Dans ce cas, une application dédiée, conçue uniquement pour les catégories, les rapports et les objectifs, pourrait offrir une méthode plus adaptée. De la même façon, une personne qui investit déjà de manière active préférera probablement un outil concentré sur les marchés et le suivi de portefeuille.
Je serais aussi prudent si je souhaitais transférer immédiatement toute ma gestion financière sans période de test. Même une application bien notée ne peut pas reproduire exactement les habitudes de chacun. Je commencerais par un usage limité, je vérifierais la compréhension des écrans et je m’assurerais que les fonctions importantes pour moi sont réellement pratiques. Cette étape est plus utile que de se fier uniquement à la popularité.
Enfin, je ne la recommanderais pas à quelqu’un qui attend des conseils financiers personnalisés ou une garantie de résultat. L’intelligence artificielle peut rendre l’expérience plus accessible, mais elle ne transforme pas une décision financière en décision sans risque. Pour un besoin complexe, un professionnel ou une solution spécialisée peut être plus approprié.
À qui l’application apporte le plus de valeur
Sumeria me paraît particulièrement intéressante pour une personne qui veut commencer à structurer sa vie financière sans installer plusieurs applications. Elle peut convenir à un jeune actif, à quelqu’un qui change de banque ou à un utilisateur qui souhaite mieux relier ses dépenses quotidiennes à ses projets d’épargne. Le fait qu’elle soit gratuite rend la première étape plus facile, surtout si l’on veut comparer son approche à celle de sa banque actuelle.
Elle peut aussi servir à une personne déjà organisée qui cherche simplement un espace mobile plus centralisé. Dans ce cas, la valeur ne vient pas forcément d’une découverte spectaculaire, mais du confort de retrouver plusieurs aspects de sa gestion au même endroit. Si l’application réduit les consultations dispersées et rend les objectifs plus visibles, elle peut justifier sa place dans la routine.
En revanche, je la conseillerais moins à quelqu’un qui veut une séparation stricte entre banque, budget et investissement. Certaines personnes préfèrent limiter les décisions prises dans une seule interface afin de mieux contrôler chaque étape. Ce choix est parfaitement raisonnable, surtout si l’on aime comparer les solutions ou conserver un outil spécialisé pour chaque besoin.
Pour savoir si elle vous convient, je procéderais de manière progressive :
Je commencerais par consulter l’application sans modifier toutes mes habitudes financières.
Je vérifierais si la présentation du budget correspond à ma façon de suivre les dépenses.
Je définirais un seul objectif d’épargne concret au lieu d’en créer plusieurs immédiatement.
Je traiterais la partie investissement séparément, après avoir compris les risques et les conditions de l’opération envisagée.
Je comparerais enfin le confort obtenu avec celui de ma banque ou de mon application actuelle.
Cette méthode permet de mesurer une chose que la note moyenne ne peut pas indiquer : la capacité de l’application à s’intégrer dans votre vie réelle. Une interface peut être populaire et pourtant ne pas correspondre à votre organisation. À l’inverse, une solution peut devenir très utile simplement parce qu’elle vous incite à regarder vos finances plus régulièrement.
Mon verdict après l’avoir envisagée comme outil du quotidien
Je retiens de Sumeria une proposition cohérente pour rapprocher la gestion du budget, l’épargne et l’investissement dans une expérience mobile gratuite. Son principal atout est de rendre l’essai accessible et de proposer une approche plus large qu’un simple compte ou qu’un outil de suivi des dépenses. Pour une personne qui veut centraliser ses finances et avancer progressivement, c’est une option à considérer sérieusement.
Je garde toutefois une réserve sur la tentation du tout-en-un. Plus l’application couvre de domaines, plus il faut distinguer ce qui relève du confort et ce qui engage réellement votre argent. Je vérifierais toujours les conditions des opérations, je contrôlerais les informations importantes et je ne confondrais pas une aide automatisée avec un conseil financier personnalisé.
Mon avis est donc favorable pour les utilisateurs qui privilégient la simplicité, la gestion mobile et la découverte progressive de l’épargne ou de l’investissement. Je la testerais volontiers avant de décider d’en faire mon compte principal, précisément parce que l’accès gratuit permet cette comparaison sans achat initial. En revanche, je choisirais une banque ou une application spécialisée si mes besoins exigeaient un accompagnement humain, une analyse budgétaire très poussée ou une gestion d’investissement avancée.
En résumé, Sumeria — Compte bancaire IA a de la valeur lorsqu’elle vous aide à mieux relier vos décisions quotidiennes à vos objectifs financiers. Elle n’est pas une solution magique et son intérêt ne se résume pas à sa gratuité. Si vous l’utilisez comme un outil de visibilité, avec une vérification personnelle et des attentes réalistes, elle peut devenir un compagnon pratique. Si vous recherchez une expertise spécialisée ou une délégation complète de vos décisions, je vous orienterais plutôt vers une solution conçue spécifiquement pour ce besoin.
FAQ
Qu’est-ce que Sumeria — Compte bancaire IA et à qui s’adresse cette application ?
Sumeria est une application bancaire mobile conçue pour gérer un compte courant depuis un smartphone. Elle s’adresse aux utilisateurs qui souhaitent consulter leur solde, effectuer des virements, suivre leurs dépenses et accéder à des services financiers sans passer systématiquement par une agence. Son positionnement met également l’accent sur l’intelligence artificielle pour faciliter certaines recherches et interactions dans l’application. Avant l’inscription, vérifiez toutefois les conditions d’éligibilité, les documents demandés et la disponibilité des services dans votre pays.
L’ouverture d’un compte Sumeria est-elle vraiment entièrement en ligne ?
L’ouverture du compte se fait principalement depuis l’application, ce qui évite généralement les démarches en agence. Il faut habituellement renseigner ses informations personnelles, fournir une pièce d’identité valide et suivre les étapes de vérification prévues par l’établissement bancaire. Selon votre profil, des justificatifs complémentaires peuvent être demandés. La validation n’est donc pas toujours instantanée. Il est conseillé de préparer un smartphone compatible, une connexion stable et des documents lisibles afin de réduire les délais d’inscription.
Quels services bancaires peut-on utiliser avec Sumeria ?
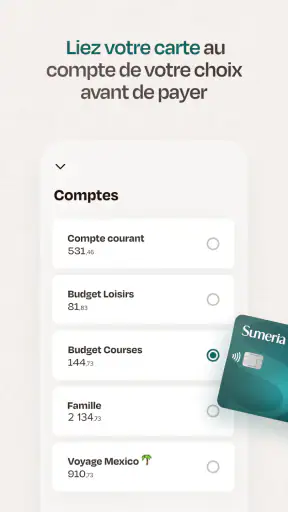
Depuis l’application, l’utilisateur peut généralement gérer les opérations courantes d’un compte bancaire : consultation du solde, visualisation des mouvements, virements, gestion de la carte et suivi des dépenses. Certaines fonctionnalités peuvent dépendre de l’offre choisie, du pays de résidence ou de l’état de vérification du compte. Les limites de paiement, les frais éventuels, les conditions de retrait et les services inclus doivent être consultés directement dans la grille tarifaire officielle avant de remplacer votre banque principale.
Comment fonctionne l’intelligence artificielle dans Sumeria ?
La fonction d’intelligence artificielle est présentée comme une aide pour interagir plus simplement avec ses informations financières et retrouver certaines opérations ou données dans l’application. Elle peut rendre la navigation plus naturelle, mais elle ne doit pas être considérée comme un conseiller financier indépendant ni comme une garantie d’exactitude absolue. Avant de confirmer un virement ou une action importante, vérifiez toujours les montants, les bénéficiaires et les informations affichées. Évitez également de partager des données sensibles inutilement.
Sumeria est-elle sécurisée et que faire en cas de problème avec le compte ?
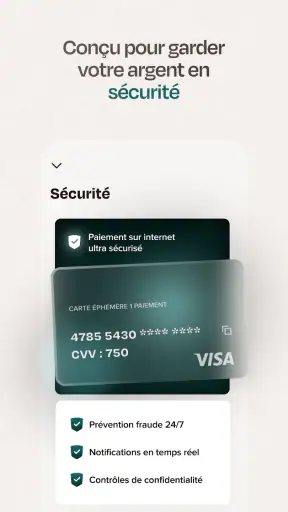
Comme pour toute application bancaire, la sécurité dépend à la fois des protections mises en place par le service et de vos propres habitudes. Utilisez un mot de passe unique, activez les dispositifs de verrouillage disponibles et ne communiquez jamais vos codes par téléphone, message ou e-mail. En cas de téléphone perdu, de carte égarée ou d’opération suspecte, utilisez rapidement les fonctions de blocage présentes dans l’application et contactez le support officiel. Consultez aussi les conditions de garantie et de protection applicables à votre compte.


